一人暮らしの家賃以外はどんな生活費が必要?内訳を知って無理のない予算を立てよう
初めての一人暮らしでは、どうしても家賃の金額にばかり目が行きがちです。
しかし、実際に家計を圧迫しやすいのは、家賃以外の生活費の内訳です。
食費や光熱費、通信費、日用品、保険料、交際費など、毎月発生する支出をきちんと把握しておかないと、気付かないうちに赤字になってしまうこともあります。
そこでこの記事では、公的なデータも参考にしながら、一人暮らしに必要な家賃以外の生活費の平均額や内訳、さらに手取り収入とのバランスの考え方まで、分かりやすく整理していきます。
これから一人暮らしを始める方が、安心して新生活の予算を組めるよう、具体的なシミュレーションや節約のコツもあわせて解説します。
まずは全体像をつかむところから、一緒に確認していきましょう。
一人暮らしの家賃以外の生活費と平均額
一人暮らしを始めると、家賃以外にも毎月さまざまな支出が発生します。
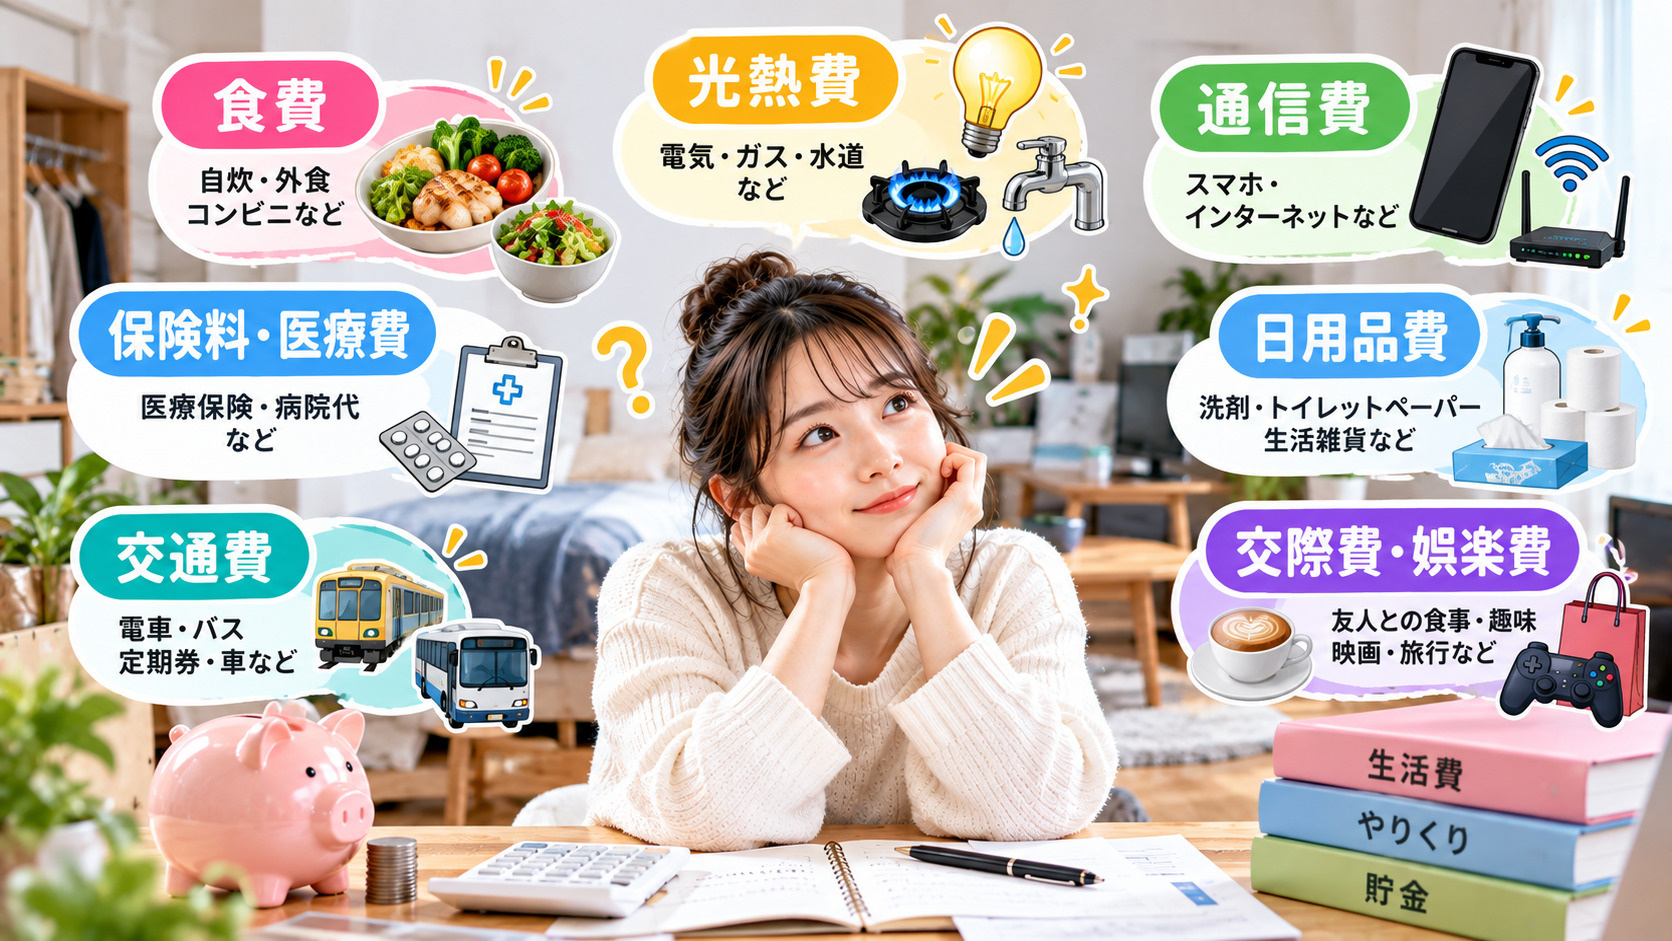
代表的なものとして、毎日の食事にかかる食費、電気・ガス・水道の光熱費、携帯電話やインターネットの通信費が挙げられます。
加えて、洗剤やトイレットペーパーなどの日用品、医療費や各種保険料、趣味娯楽費や交際費も見逃せない支出です。
このような費用が積み重なるため、家賃だけでなく家賃以外の生活費の全体像をつかんでおくことが大切です。
総務省統計局の家計調査では、単身世帯の消費支出のうち、食料や光熱・水道、交通・通信、教養娯楽などの割合が公表されています。
近年のデータでは、単身世帯の消費支出全体のうち、食料が約3割、光熱・水道が1割弱、交通・通信が1割強、教養娯楽が1割前後を占めています。
住居費(家賃)を除いた家賃以外の生活費は、おおむね月10万円前後がひとつの目安とされ、食費と交通・通信費で大きな割合を占める傾向です。
この統計を参考にすると、家賃以外の支出が家計の中でどの程度を占めるのか、具体的にイメージしやすくなります。
また、初めて一人暮らしをする方にとっては、実家暮らしとの支出構造の違いを理解しておくことも重要です。
実家では親や家族が負担していた水道光熱費や日用品費、さらには保険料の一部なども、自分で支払う必要が出てくる場合があります。
加えて、近年はエネルギー価格や食料品価格の上昇により、光熱費や食費の負担感が高まりやすい状況が家計調査でも示されています。
そのため、一人暮らしを始める前に、物価上昇の影響も踏まえて家賃以外の生活費をやや余裕を持って見積もっておくことが安心につながります。
| 主な費目 | 家賃以外生活費での位置付け | 平均的な割合の目安 |
|---|---|---|
| 食費 | 毎日発生する基礎的支出 | 全体の約3割前後 |
| 光熱・水道 | 季節差が大きい固定的支出 | 全体の約1割弱 |
| 交通・通信 | 通勤通学と通信に関わる支出 | 全体の約1割強 |
| 教養娯楽・交際 | 生活のゆとりを左右する支出 | 全体の約2割前後 |
| 日用品・その他 | 日常生活を維持する雑多な支出 | 全体の約2割前後 |
家賃以外の生活費の内訳ごとの目安と考え方
家賃以外の主な生活費としては、食費、光熱費、通信費、日用品費、医療費、趣味娯楽費、交際費などが挙げられます。
総務省「家計調査」によると、単身世帯の消費支出では、食料や光熱・水道、交通・通信、教養娯楽などが大きな割合を占めており、これらを中心に予算を組むことが重要とされています。
一方で、最近は光熱費や食費に物価上昇の影響が出ており、従来よりもゆとりを持った金額設定が求められています。
そのため、まずは各項目のおおまかな目安額を把握し、自分の生活スタイルに合わせて増減させるという考え方が大切になります。
単身世帯の平均的な支出構成をみると、食費は全体の約2割前後を占めることが多く、自炊中心か外食中心かで月額が大きく変わります。
光熱費は、総務省「家計調査」の結果を基にした各種試算から、月におおよそ1万円前後を見込んでおくとよいとされており、季節によって上下します。
通信費は、携帯電話と自宅のインターネット回線を合わせて月7,000〜1万2,000円程度を目安としている試算が多く、契約内容の見直し次第で削減余地もあります。
これらに日用品費や趣味娯楽費、交際費などを加えた総額が、家賃以外の生活費のおおよその水準になります。
必要な生活費を考える際は、まず「毎月必ず発生しやすい支出」と「状況によって増減しやすい支出」を分けて整理することが有効です。
総務省「家計調査」や国民生活センターの資料でも、家計管理では固定的な支出を把握したうえで、変動しやすい項目を調整する発想が重視されています。
具体的には、光熱費や通信費、保険料などはすぐには減らしにくい一方で、食費や趣味娯楽費、交際費などは意識や工夫で調整しやすい支出です。
そのため、予算を立てる段階で、まず固定的な支出を合計し、その残りを変動しやすい項目に配分していくと、無理のない家計設計につながります。
| 支出区分 | 代表的な項目 | 家計上の位置付け |
|---|---|---|
| 固定的な費用 | 光熱費・通信費 | 毎月発生しやすい基礎費用 |
| 変動しやすい費用 | 食費・日用品費 | 工夫で調整しやすい支出 |
| 選択性の高い費用 | 趣味娯楽・交際費 | 生活水準に応じて増減 |
一人暮らしの生活費は、社会人か学生かによって負担のかかり方が変わる点にも注意が必要です。
総務省「家計調査」の単身世帯でも、年齢や就業状況によって、教養娯楽や交通・通信、外食などの割合に違いが見られます。
一般に、社会人は交際費や外食費、交通費などが増えやすく、学生は授業料や教材費の負担がある一方で、趣味娯楽費や衣服費などがかさみやすい傾向があります。
このように、自分の立場によって特に増えやすい費目をあらかじめ意識しておくことで、家賃以外の生活費の中でも優先度を付けやすくなり、無理のない支出計画を立てやすくなります。
初めて一人暮らしする人向け生活費シミュレーション
まずは、手取り収入から家賃と家賃以外の生活費にいくら回せるかを大まかに決めることが大切です。
総務省の家計調査の単身世帯データや金融機関等のシミュレーションでは、家賃は手取りの約25〜30%に収めると、食費や水道光熱費、通信費などに無理なくお金を配分しやすいとされています。
そのうえで、家賃以外の生活費には手取りのおよそ40〜50%、残りを貯蓄や予備費に回すと、急な出費にも対応しやすくなります。
まずはこの割合を出発点とし、自分の働き方やライフスタイルに合わせて微調整していくことがおすすめです。
次に、手取り額ごとに「家賃」「家賃以外の生活費」「貯蓄・予備費」の具体的な金額イメージを持つと、自分の適正家賃が判断しやすくなります。
金融機関や不動産関連の調査では、手取り15万円前後の単身世帯で家賃をおよそ4万円台に抑え、食費や光熱費などの生活費に6〜7万円台、残りを貯蓄とする例が示されています。
手取りが増えるほど家賃や生活費を増やしやすくなりますが、家賃の割合だけを大きくし過ぎると、日々の生活費が圧迫されてしまいます。
そのため、どの手取り水準でも、家賃は「手取りの3分の1を上限」としつつ、可能であれば25〜30%程度に抑えることが家計管理の基本になります。
さらに、毎月の収支が赤字にならないようにするには、固定費と変動費を分けて考えることが重要です。
家賃や通信費、定額制サービスなどの固定費は、一度決めると見直しの頻度が少ないため、最初の契約時に無理のない金額に抑えることが欠かせません。
一方、食費や日用品費、交際費などの変動費は、予算をあらかじめ決めておき、月の途中で使い過ぎていないかを確認しながら調整していくと、赤字を防ぎやすくなります。
はじめのうちは家計簿やシミュレーション表を使い、数か月分の実績と見比べながら、自分に合った配分バランスを固めていくことが大切です。
| 項目 | 割合の目安 | ポイント |
|---|---|---|
| 家賃 | 手取りの25〜30% | 3分の1を上限目安 |
| 家賃以外の生活費 | 手取りの40〜50% | 食費や光熱費中心 |
| 貯蓄・予備費 | 手取りの20〜30% | 急な出費への備え |
家賃以外の生活費を無理なく抑える具体的なコツ
家賃以外の生活費を抑えるためには、まず日々の支出を「なんとなく」ではなく、項目ごとに意識して使うことが大切です。
とくに食費・光熱費・通信費は、少しの工夫で毎月の負担を着実に減らせる部分です。
例えば、まとめ買いと自炊の回数を増やす、電気のつけっぱなしをやめる、不要な有料オプションを見直すといった基本的な工夫だけでも効果があります。
まずは、今日から始められる小さな見直しを積み重ねていくことが、無理のない節約につながります。
次に大切なのは、支出の「見える化」です。
レシートを1か所に集めて集計したり、現金とキャッシュレス決済の合計額を月ごとに振り返ったりすると、自分のお金の使い方の傾向がわかります。
家計簿アプリを利用すると、自動で分類や集計がされるため、継続が苦手な方でも負担を減らしながら支出管理がしやすくなります。
どの方法を選ぶ場合でも、月に1回は「何にいくら使ったか」を確認する習慣をつけることが、使いすぎ防止には欠かせません。
さらに、急な出費に備えるための小さな貯蓄も重要です。
家電の故障や医療費、契約更新時の費用などは、起きてから慌てると生活が一気に苦しくなります。
そのため、毎月の収入から少額でも先に貯蓄用の口座へ移しておき、残ったお金で生活する考え方を意識すると安心です。
一人暮らしでは「今ほしいもの」よりも、「いざというときの安心」を優先し、生活費と貯蓄の両方を無理なく続けられるバランスを整えていくことが大切です。
| 節約したい項目 | 具体的な工夫 | 期待できる効果 |
|---|---|---|
| 食費 | 自炊中心とまとめ買い | 外食比率を減らす |
| 光熱費 | こまめな消灯と節水 | 基本料金以外の削減 |
| 通信費 | 契約内容と利用状況の見直し | 不要な固定費の圧縮 |
| 交際費 | 月ごとの上限額を設定 | 使いすぎの抑制 |
まとめ
一人暮らしでは、家賃以外にも食費や光熱費、通信費、日用品、保険料、交際費など多くの支出が発生します。
事前に平均額や内訳の目安を知り、固定費と変動費を分けて予算を立てることが大切です。
収入に対して無理のない比率で「家賃」「生活費」「貯蓄」のバランスを決めれば、赤字になりにくい家計管理ができます。
当社では、初めての一人暮らしでも安心して続けられる資金計画と住まい選びを丁寧にサポートしています。
具体的な生活費シミュレーションや家賃の上限を一緒に考えたい方は、ぜひお気軽にお問い合わせください。